कभी नौकरी चली जाए, अचानक अस्पताल का खर्च आ जाए या घर में कोई बड़ा खर्च सामने आ जाए, तो सबसे पहली चिंता पैसे की होती है।
ऐसे समय में अगर आपके पास अलग से रखा हुआ पैसा हो, तो आपको तुरंत कर्ज लेने या अपनी जरूरी निवेश राशि तोड़ने की जरूरत कम पड़ सकती है।
पैसा बचाना, और उसका सही इस्तमाल कैसे करे। आप हमारा यह लेख पढ़ सकते हैं।
इसीलिए आज हम आसान भाषा में समझेंगे कि Emergency Fund कितना होना चाहिए, इसकी गणना कैसे करें और इसे कहां रखना बेहतर हो सकता है।
Emergency Fund क्या होता है?
Emergency Fund यानी आपातकालीन फंड वह पैसा है जिसे हम अचानक आने वाली जरूरी आर्थिक परेशानी के लिए अलग रखते हैं।
यह पैसा नौकरी जाने, अचानक आय रुकने, जरूरी इलाज, घर की बड़ी मरम्मत या ऐसी ही अनियोजित जरूरत में काम आ सकता है।
National Institute of Securities Markets यानी NISM भी Emergency Fund का मुख्य मकसद सुरक्षा और जरूरत पड़ने पर आसानी से पैसा मिलने को मानता है।
इसे निवेश का पैसा नहीं समझना चाहिए। इसका पहला काम ज्यादा रिटर्न कमाना नहीं, बल्कि मुश्किल समय में आपके काम आना है।
Emergency Fund कितना होना चाहिए?
इसका कोई एक नंबर हर व्यक्ति के लिए सही नहीं हो सकता।
आम तौर पर 3 से 6 महीने के जरूरी खर्च के बराबर Emergency Fund रखने की सलाह दी जाती है।
RBI की Financial Education सामग्री में भी कम से कम 3 महीने के खर्च का फंड रखने की बात कही गई है।
लेकिन अगर आपकी आमदनी पक्की नहीं है, आप अपना कारोबार करते हैं या परिवार की आर्थिक जिम्मेदारी ज्यादातर आपके ऊपर है, तो ज्यादा रकम रखना समझदारी हो सकती है।
ऐसी स्थिति में 6 से 12 महीने के जरूरी खर्च का लक्ष्य रखा जा सकता है। NISM भी कुछ स्थितियों में 6 से 12 महीने तक का फंड रखने की बात बताता है।
Emergency Fund निकालने का आसान Formula
सबसे पहले अपनी मासिक जरूरी जरूरतों का खर्च निकालिए।
फिर उसे उन महीनों से गुणा कीजिए जितने महीने तक आप अपनी आमदनी रुकने की स्थिति में संभलना चाहते हैं।
Emergency Fund = मासिक जरूरी खर्च × जरूरी महीनों की संख्या
मान लीजिए आपके घर का जरूरी मासिक खर्च ₹30,000 है।
तो गणना कुछ ऐसी होगी:
• 3 महीने = ₹90,000
• 6 महीने = ₹1,80,000
• 9 महीने = ₹2,70,000
• 12 महीने = ₹3,60,000
यह सिर्फ उदाहरण है।
आपके लिए सही रकम आपके अपने खर्च और परिवार की स्थिति से निकलेगी।
Salary से नहीं, खर्च से हिसाब क्यों?
यह एक छोटी लेकिन बहुत जरूरी बात है।Emergency Fund निकालते समय केवल अपनी पूरी Salary को आधार बनाना सही तरीका नहीं है।
हमें यह देखना चाहिए कि मुश्किल समय में कौन से खर्च रोकना मुश्किल होगा।
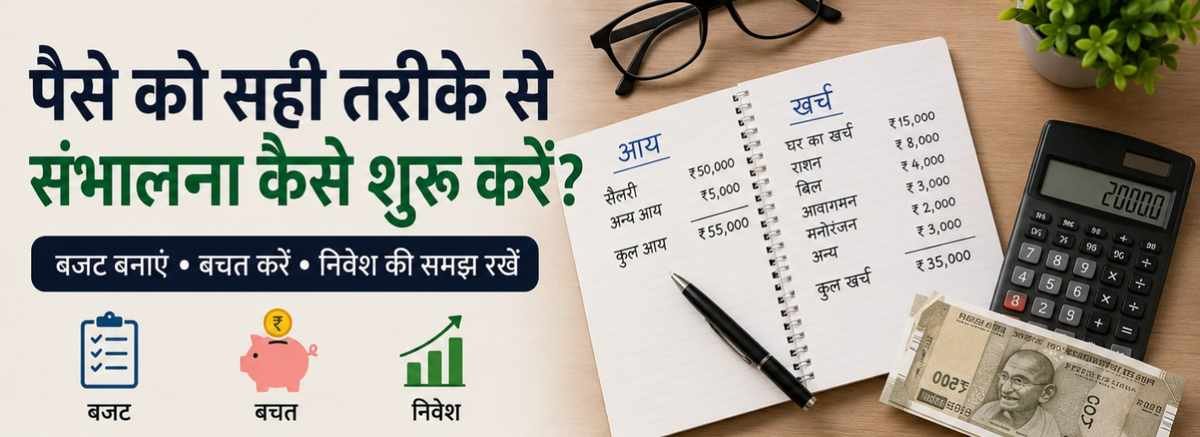
उदाहरण के लिए अगर आपकी Salary ₹60,000 है और जरूरी खर्च ₹35,000 है, तो Emergency Fund की गणना ₹60,000 के बजाय करीब ₹35,000 के जरूरी खर्च से शुरू की जा सकती है।
कई financial planning guides भी Emergency Fund को income के बजाय essential expenses से जोड़ती हैं।
जरूरी खर्च में क्या-क्या शामिल करें?
कागज और पेन लेकर अपने महीने के उन खर्चों की सूची बनाइए जिन्हें आमदनी रुकने पर भी देना पड़ेगा।
इसमें शामिल हो सकते हैं:
• घर का किराया
• Home Loan या दूसरे जरूरी EMI
• राशन और घर का जरूरी सामान
•बिजली और पानी का बिल
•जरूरी मोबाइल और इंटरनेट खर्च
• बच्चों की जरूरी फीस
• Insurance Premium
• जरूरी दवाइयां
• आने-जाने का जरूरी खर्च
• परिवार की जरूरी आर्थिक जिम्मेदारियां
अब दूसरी तरफ उन खर्चों को रखिए जिन्हें जरूरत पड़ने पर कुछ समय के लिए रोका जा सकता है।
जैसे बाहर खाना, घूमना, महंगी Shopping, मनोरंजन और दूसरी गैर-जरूरी चीजें।
3 महीने का Emergency Fund किसके लिए ठीक हो सकता है?
अगर आपकी नौकरी काफी स्थिर है, घर में दो लोगों की नियमित आमदनी है और आपके ऊपर ज्यादा EMI या परिवार की जिम्मेदारी नहीं है, तो 3 महीने का फंड एक शुरुआती लक्ष्य हो सकता है।
RBI की Financial Education सामग्री भी कम से कम 3 महीने के living expenses को एक सामान्य शुरुआती लक्ष्य बताती है।
लेकिन इसका मतलब यह नहीं है कि 3 महीने का पैसा बनते ही हर व्यक्ति की चिंता खत्म हो गई।
अगर आपकी नौकरी बदल रही है या घर का खर्च अचानक बढ़ गया है, तो आगे 6 महीने तक फंड बढ़ाना बेहतर हो सकता है।
6 महीने का Emergency Fund कब बेहतर है?
6 महीने का फंड उन परिवारों के लिए ज्यादा आराम दे सकता है जिनके ऊपर घर, बच्चों, EMI या दूसरी नियमित जिम्मेदारियां हैं।
मान लीजिए आपका जरूरी खर्च ₹40,000 महीने का है।
6 महीने का Emergency Fund होगा:₹40,000 × 6 = ₹2,40,000यानी अगर आपकी आमदनी कुछ समय के लिए रुक जाती है, तो आपके पास जरूरी खर्च संभालने के लिए एक बड़ा सहारा रहेगा।
हाल की personal finance guidance में भी 3–6 महीने के जरूरी खर्च को सामान्य range माना जा रहा है।
9 या 12 महीने का Fund किसे रखना चाहिए?
हर व्यक्ति को 12 महीने का Emergency Fund बनाना जरूरी नहीं है।
लेकिन अगर आपकी आमदनी कभी ज्यादा और कभी कम होती है, आप Freelancer हैं, अपना Business करते हैं या परिवार में सिर्फ एक व्यक्ति कमाता है, तो ज्यादा बड़ा Fund रखने पर विचार किया जा सकता है।
ऐसे मामलों में 6–12 महीने का खर्च एक ज्यादा मजबूत सुरक्षा दे सकता है।
यहां एक बात याद रखें—बड़ा Emergency Fund अच्छा हो सकता है, लेकिन इतना पैसा बिना जरूरत के बहुत लंबे समय तक अलग रखने से आपके दूसरे financial goals भी धीमे हो सकते हैं।
अपनी स्थिति के हिसाब से Fund कैसे तय करें?
आप अपनी स्थिति को इस तरह समझ सकते हैं:
•अगर नौकरी स्थिर है
पहला लक्ष्य 3 महीने के जरूरी खर्च का रखें।
इसके बाद अपनी नौकरी, EMI और परिवार की स्थिति देखकर इसे 6 महीने तक बढ़ाया जा सकता है।
•अगर आप Private Job में हैंअगर नौकरी का भरोसा ठीक है तो 3–6 महीने का Fund एक अच्छा range हो सकता है।
अगर कंपनी या Industry में नौकरी का खतरा ज्यादा रहता है, तो ज्यादा रकम रखने पर विचार करें।
•अगर आप Freelancer हैं, Freelancing में हर महीने एक जैसी आमदनी नहीं आती।
ऐसे में 6 महीने या उससे ज्यादा का Fund आपके लिए ज्यादा उपयोगी हो सकता है।
•अगर आप Business करते हैं
Business में आमदनी में उतार-चढ़ाव हो सकता है।
इसलिए घर के जरूरी खर्च के लिए अलग Emergency Fund रखना और Business के पैसे को अलग रखना अच्छी आदत है।
•अगर परिवार में सिर्फ एक कमाने वाला है
यहां जिम्मेदारी ज्यादा होती है। अगर आपकी आमदनी बंद होती है तो पूरे परिवार पर असर पड़ सकता है। इसलिए 6 महीने या जरूरत के हिसाब से उससे ज्यादा का Fund रखना उपयोगी हो सकता है।
Emergency Fund बनाना मुश्किल लग रहा है तो क्या करें?
बहुत से लोग ₹2 लाख या ₹3 लाख का नंबर देखकर शुरुआत ही नहीं कर पाते।
ऐसा मत कीजिए। पहला लक्ष्य सिर्फ 1 महीने के जरूरी खर्च जितना Fund बनाने का रखिए।
मान लीजिए आपके जरूरी खर्च ₹30,000 हैं।पहले ₹30,000 का लक्ष्य बनाइए। उसके बाद ₹60,000, फिर ₹90,000 और धीरे-धीरे 6 महीने के लक्ष्य तक पहुंचिए।
छोटी शुरुआत भी शुरुआत होती है।
हर महीने कितना बचाएं?
इसके लिए कोई एक रकम सभी पर लागू नहीं होती।
पहले देखें कि आपकी Income में से हर महीने वास्तव में कितना पैसा आराम से अलग रखा जा सकता है।
मान लीजिए आप हर महीने ₹5,000 Emergency Fund में रखते हैं और आपका पहला लक्ष्य ₹30,000 है।
तो लगभग 6 महीने में आपका पहला लक्ष्य पूरा हो सकता है।अगर किसी महीने ज्यादा पैसा बच जाए, तो आप लक्ष्य जल्दी पूरा कर सकते हैं।
Emergency Fund कहां रखना चाहिए?
Emergency Fund का सबसे जरूरी गुण है कि जरूरत पड़ने पर पैसा मिल सके और उसके मूल्य में बड़ी गिरावट का खतरा न हो।
NISM के अनुसार इस पैसे का मुख्य लक्ष्य safety और liquidity यानी सुरक्षित रहना और जरूरत पर आसानी से मिलना है।
RBI की Financial Education सामग्री अलग Savings Account में Emergency Fund रखने और उसे आसानी से उपलब्ध रखने की बात करती है।
आप अपनी जरूरत और जोखिम समझकर Savings Account, Sweep-in FD जैसे विकल्पों पर विचार कर सकते हैं।
किसी भी investment product को सिर्फ इसलिए Emergency Fund न मानें कि उससे अच्छा Return मिल सकता है।
क्या Emergency Fund को SIP में रखना चाहिए?
Emergency Fund और SIP का काम अलग है।
SIP का उद्देश्य लंबे समय के लिए निवेश करना हो सकता है, जबकि Emergency Fund का उद्देश्य अचानक जरूरत के समय पैसा उपलब्ध कराना है।
इसलिए Emergency Fund को ऐसे निवेश में रखना सही नहीं माना जाता जिसमें बाजार गिरने पर आपकी रकम का मूल्य भी गिर सकता है।
Emergency के समय आपको बाजार की स्थिति देखकर पैसा निकालने की मजबूरी नहीं होनी चाहिए।
Emergency Fund का इस्तेमाल कब करें?
हर छोटा खर्च Emergency नहीं होता।
अगर नया मोबाइल खरीदना है, छुट्टी पर जाना है या कोई planned shopping करनी है, तो उसके लिए Emergency Fund का इस्तेमाल नहीं करना चाहिए।
Emergency Fund का इस्तेमाल ऐसी जरूरत में होना चाहिए जिसे टालना मुश्किल हो और जिसका पहले से सही अनुमान न रहा हो।
उदाहरण के लिए अचानक नौकरी चली जाना या कोई बड़ा जरूरी इलाज सामने आ जाना।
Fund इस्तेमाल हो जाए तो क्या करें?
मान लीजिए आपके पास ₹2 लाख का Emergency Fund था और अचानक ₹70,000 खर्च हो गए।अब आपका काम फिर से उस Fund को पुराने स्तर तक पहुंचाना होना चाहिए।
कुछ समय के लिए दूसरे financial goals की गति कम करके Emergency Fund को वापस बनाना समझदारी हो सकती है।
क्योंकि अगली परेशानी यह देखकर नहीं आएगी कि आपका Fund अभी पूरा हुआ है या नहीं।Emergency Fund को साल में एक बार जरूर देखें
आज आपका मासिक खर्च ₹30,000 है तो जरूरी नहीं कि दो साल बाद भी वही रहे।
किराया बढ़ सकता है, EMI बढ़ सकती है, परिवार बढ़ सकता है या बच्चों की फीस बढ़ सकती है।
Moneycontrol की हाल की personal finance guidance भी Emergency Fund को समय-समय पर review करने की सलाह देती है, खासकर शादी, बच्चे, Home Loan या बड़े खर्च जैसे बदलावों के बाद।
इसलिए साल में कम से कम एक बार अपनी calculation दोबारा करें।
एक आसान उदाहरण से समझिए
मान लीजिए राहुल की Salary ₹55,000 है।उसके जरूरी मासिक खर्च इस तरह हैं:
• किराया — ₹12,000
•राशन — ₹8,000
• बिजली और दूसरे बिल — ₹3,000
• EMI — ₹7,000
• आने-जाने का खर्च — ₹3,000
•Insurance और जरूरी दवाइयां — ₹2,000
कुल जरूरी खर्च = ₹35,000 प्रति महीना
अगर राहुल 6 महीने का Emergency Fund बनाना चाहता है:
₹35,000 × 6 = ₹2,10,000 यानी उसका शुरुआती लक्ष्य ₹2.10 लाख हो सकता है।
यह उसकी पूरी Salary का हिसाब नहीं है। यह उस खर्च का हिसाब है जिसे मुश्किल समय में भी चलाना जरूरी होगा।
सबसे बड़ी गलती क्या न करें?
Emergency Fund बनाते समय सबसे बड़ी गलती यह है कि हम बहुत बड़ा लक्ष्य देखकर शुरुआत ही नहीं करते।
दूसरी गलती है इसे निवेश की तरह देखना।
तीसरी गलती है Emergency Fund को ऐसी जगह रखना जहां जरूरत पड़ने पर पैसा निकालना मुश्किल हो।
और चौथी गलती है Fund बनने के बाद उसे दोबारा कभी न देखना।
याद रखने वाली 5 बातें
•Emergency Fund का हिसाब Salary से ज्यादा जरूरी खर्च के आधार पर करें।- 3–6 महीने का खर्च एक सामान्य शुरुआती range हो सकता है।
•अस्थिर आमदनी या ज्यादा जिम्मेदारी में 6–12 महीने का बड़ा Fund उपयोगी हो सकता है।
•Emergency Fund का पहला लक्ष्य safety और आसानी से पैसा मिलना होना चाहिए।
• हर साल और बड़े जीवन बदलाव के बाद अपनी रकम की दोबारा जांच करें।
निष्कर्ष
Emergency Fund कितना होना चाहिए, इसका जवाब सिर्फ 3 महीने, 6 महीने या 12 महीने नहीं है।
सही जवाब आपके जरूरी मासिक खर्च, नौकरी की स्थिरता, परिवार की जिम्मेदारी और आमदनी की नियमितता से निकलेगा।
अगर शुरुआत नहीं की है, तो आज ही अपने एक महीने के जरूरी खर्च की रकम निकालिए।
पहले एक महीने का सहारा बनाइए, फिर धीरे-धीरे इसे 3, 6 और जरूरत के हिसाब से ज्यादा महीनों तक बढ़ाइए।
मुश्किल समय कब आएगा, यह हमारे हाथ में नहीं है।
लेकिन उस समय पैसे की कमी से घबराना पड़े या नहीं, इसकी तैयारी हम आज से जरूर कर सकते हैं।
FAQs
1. Emergency Fund कितना होना चाहिए?
आम तौर पर 3–6 महीने के जरूरी खर्च का Emergency Fund एक सामान्य लक्ष्य माना जाता है। नौकरी या आमदनी अस्थिर होने पर 6–12 महीने का बड़ा Fund रखा जा सकता है।
2. क्या Emergency Fund Salary के हिसाब से बनाना चाहिए?
नहीं। इसकी गणना मुख्य रूप से आपके जरूरी मासिक खर्च के आधार पर करना ज्यादा उपयोगी है।
3. क्या 3 महीने का Emergency Fund पर्याप्त है?
कुछ लोगों के लिए हो सकता है, खासकर जब नौकरी स्थिर हो और परिवार की जिम्मेदारी कम हो। लेकिन एक कमाने वाला परिवार, अस्थिर आमदनी या ज्यादा EMI होने पर ज्यादा महीनों का Fund बेहतर हो सकता है।
4. क्या Emergency Fund को SIP में रखना चाहिए?
Emergency Fund का मुख्य उद्देश्य सुरक्षा और जरूरत पड़ने पर जल्दी पैसा मिलना है। इसलिए इसे ऐसे निवेश में रखने से बचना चाहिए जिसका मूल्य बाजार के साथ काफी ऊपर-नीचे हो सकता है।
5. Emergency Fund बनाने की शुरुआत कैसे करें?
सबसे पहले अपने एक महीने के जरूरी खर्च की रकम निकालिए। फिर हर महीने अपनी क्षमता के अनुसार थोड़ा पैसा अलग रखते हुए धीरे-धीरे 3–6 महीने के लक्ष्य तक पहुंचने की कोशिश करें।
अब अपनी Emergency Fund की गणना करें
आपके लिए Emergency Fund कितना होना चाहिए, इसका हिसाब आज ही लगाइए।
अपने महीने के जरूरी खर्च को लिखें और उसे 3, 6 या अपनी जरूरत के हिसाब से ज्यादा महीनों से गुणा करें।
छोटी रकम से शुरुआत करें और धीरे-धीरे अपना सुरक्षा फंड तैयार करें।पैसों से जुड़ी ऐसी ही आसान और काम की जानकारी के लिए Pargatee.com पढ़ते रहें।
Disclaimer
यह लेख केवल सामान्य वित्तीय जानकारी और जागरूकता के उद्देश्य से लिखा गया है। इसमें दी गई जानकारी को व्यक्तिगत वित्तीय, निवेश या कानूनी सलाह न माना जाए।
Emergency fund की सही रकम हर व्यक्ति की आय, खर्च, नौकरी, परिवार की जिम्मेदारियों और आर्थिक स्थिति के अनुसार अलग हो सकती है।किसी भी बैंकिंग, निवेश या वित्तीय उत्पाद में पैसा लगाने से पहले उसकी शर्तों, जोखिम और शुल्क को अच्छी तरह समझें।
जरूरत पड़ने पर योग्य वित्तीय सलाहकार से व्यक्तिगत सलाह लें।Pargatee.com किसी भी वित्तीय नुकसान या निर्णय के परिणाम की जिम्मेदारी नहीं लेता।