हर महीने पैसा आता है, खर्च होता है और फिर पता चलता है कि बचा कितना?
यही कहानी बहुत से घरों की है।
कमाई कम हो या ज्यादा, अगर पैसे को संभालने का तरीका साफ और सुरक्षित नहीं है तो महीने के आखिर में परेशानी हो सकती है।
अच्छी बात यह है कि पैसे को सही तरीके से संभालना कोई बहुत मुश्किल काम नहीं है। इसकी शुरुआत छोटी-छोटी आदतों से होती है।
इस लेख में हम समझेंगे कि पैसे को सही तरीके से कैसे संभालें, बजट कैसे बनाएं, बचत कैसे शुरू करें और निवेश से पहले किन बातों का ध्यान रखें।
जरूरी बात: यह लेख सामान्य वित्तीय जानकारी के लिए है। इसे व्यक्तिगत निवेश सलाह न मानें। किसी भी निवेश का फैसला अपनी जरूरत, जोखिम और आर्थिक स्थिति देखकर ही करें।
पैसे को संभालना क्यों जरूरी है?
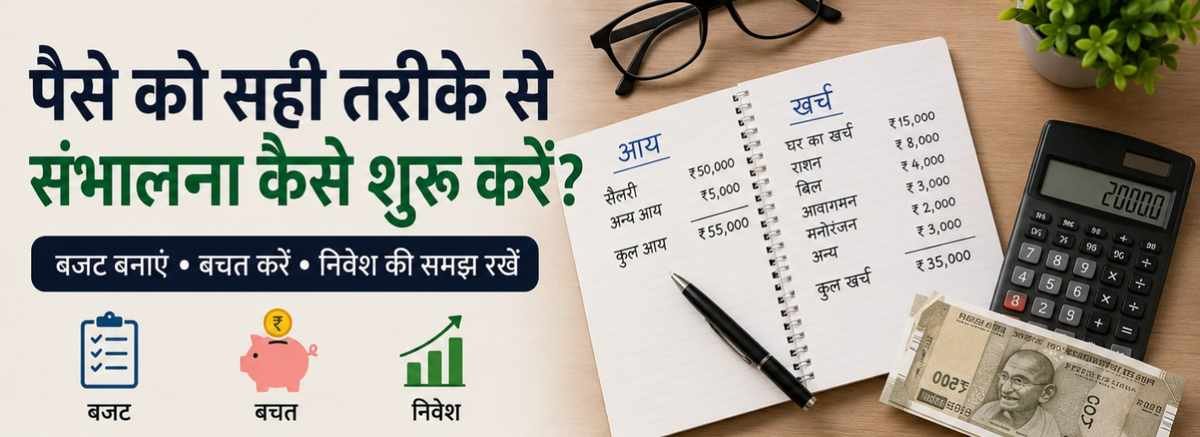
पैसा सिर्फ खर्च करने की चीज नहीं है। यह हमारे आज के खर्च, आने वाले समय की जरूरत और अचानक आने वाली परेशानी—तीनों से जुड़ा है।
घर का किराया, बच्चों की पढ़ाई, बीमारी, नौकरी में बदलाव या कोई बड़ा खर्च अचानक सामने आ सकता है। ऐसी स्थिति में बचत बहुत काम आती है।
इसलिए कमाई बढ़ने का इंतजार करने के बजाय हमें अपनी मौजूदा कमाई को संभालना सीखना चाहिए।
सबसे पहले अपनी कमाई और खर्च लिखें
पैसे को संभालने का पहला कदम बहुत आसान है।
एक महीने के लिए अपनी कुल कमाई और सभी जरूरी खर्च लिखिए।
उदाहरण के लिए:
• घर का किराया
• राशन
• बिजली और पानी का बिल
• मोबाइल और इंटरनेट
• आने-जाने का खर्च
• बच्चों की पढ़ाई
• EMI
• दवाइयां
• बाहर खाने और घूमने का खर्च
• ऑनलाइन खरीदारी
अक्सर हमें लगता है कि छोटे-छोटे खर्च से क्या फर्क पड़ेगा।लेकिन महीने भर के छोटे खर्च जब एक साथ जुड़ते हैं तो अच्छी-खासी रकम बन जाती है।
जरूरत और चाहत में फर्क समझें
पैसे को संभालने में एक छोटी सी आदत बहुत बड़ा फर्क डाल सकती है।
हर खर्च से पहले खुद से पूछें—क्या मुझे इसकी सच में जरूरत है या मैं इसे सिर्फ इसलिए खरीद रहा हूं क्योंकि अभी मन कर रहा है?
जरूरत के खर्च जैसे:
• खाना
• घर का जरूरी सामान
• बिजली
• पानी
• जरूरी यात्रा
• पढ़ाई
• जरूरी दवा
चाहत के खर्च
जैसे:
• बार-बार ऑनलाइन शॉपिंग
• बिना जरूरत नया फोन लेना
• केवल ऑफर देखकर सामान खरीदना
• बार-बार बाहर खाना
चाहत के खर्च पूरी तरह बंद करना जरूरी नहीं है।
बस इतना समझना जरूरी है कि पहले जरूरी खर्च और बचत की जगह बने, उसके बाद बाकी खर्च किए जाएं।
बजट बनाना शुरू करें
बजट का मतलब यह नहीं है कि आप अपनी जिंदगी में हर छोटी चीज पर रोक लगा दें।
बजट का आसान मतलब है—पैसा कहां जाएगा, यह पहले से तय करना।
एक कागज पर तीन हिस्से बना सकते हैं:
पहला — जरूरी खर्चघर चलाने के लिए जरूरी पैसा।
दूसरा — बचतभविष्य और अचानक आने वाली जरूरतों के लिए पैसा।
तीसरा — अपनी पसंद के खर्च घूमना, खाना, मनोरंजन या दूसरी इच्छाएं।
यह तरीका हर व्यक्ति के लिए बिल्कुल एक जैसा नहीं होगा।अगर आपकी आय, परिवार और जिम्मेदारियां अलग हैं तो आपका बजट भी अलग होगा।
बचत छोटी हो तो भी शुरू करें
बहुत लोग सोचते हैं कि जब कमाई ज्यादा होगी तभी बचत करेंगे।यही सोच कई बार बचत को सालों तक टाल देती है।अगर अभी बड़ी रकम बचाना मुश्किल है तो छोटी रकम से शुरुआत करें।
मान लीजिए आप हर महीने सिर्फ ₹500 या ₹1,000 अलग रखते हैं। रकम छोटी लग सकती है, लेकिन इससे बचत की आदत बनती है।धीरे-धीरे जब आपकी आय बढ़े तो बचत की रकम भी बढ़ाई जा सकती है।
इमरजेंसी फंड क्यों जरूरी है?
मान लीजिए किसी महीने अचानक नौकरी चली गई या घर में कोई बड़ा जरूरी खर्च आ गया।
अगर आपके पास कोई बचत नहीं है तो आपको उधार लेना पड़ सकता है।इसीलिए एक अलग इमरजेंसी फंड रखना समझदारी है।
इमरजेंसी फंड का इस्तेमाल केवल ऐसी जरूरतों में करना बेहतर है जिन्हें टाला नहीं जा सकता।
इमरजेंसी फंड की रकम आपकी आय, परिवार और खर्च के हिसाब से अलग हो सकती है।
निवेश से पहले बचत की नींव मजबूत करें
आज इंटरनेट पर हर तरफ निवेश की बातें दिखाई देती हैं।कहीं शेयर बाजार, कहीं म्यूचुअल फंड, कहीं क्रिप्टो और कहीं जल्दी पैसा बनाने के दावे।
लेकिन निवेश शुरू करने से पहले यह देखना ज्यादा जरूरी है कि आपकी आर्थिक नींव कैसी है।
अगर हर महीने का खर्च ही पूरा नहीं हो रहा और ऊपर से महंगा कर्ज है, तो सिर्फ निवेश के बारे में सोचना सही शुरुआत नहीं हो सकती।
पहले अपनी कमाई, खर्च, कर्ज और बचत को समझिए।फिर निवेश की तरफ बढ़िए।
निवेश में जल्दीबाजी क्यों नुकसान कर सकती है?
निवेश का मतलब सिर्फ पैसा लगाना नहीं है।
हर निवेश में अलग तरह का जोखिम हो सकता है। इसलिए किसी दोस्त, सोशल मीडिया पोस्ट या वीडियो को देखकर सिर्फ इसलिए पैसा नहीं लगाना चाहिए क्योंकि किसी ने कहा कि इसमें अच्छा रिटर्न मिलेगा।
निवेश से पहले अपने लक्ष्य, समय और जोखिम सहने की क्षमता को समझना जरूरी है।
यही वजह है कि “कहां ज्यादा रिटर्न मिलेगा?” से पहले सवाल होना चाहिए—“मेरे लिए कौन सा जोखिम सही है?”
सारा पैसा एक ही जगह न लगाएं
अगर कोई व्यक्ति अपनी पूरी बचत एक ही जगह लगा देता है तो उस जगह की समस्या का असर उसकी पूरी बचत पर पड़ सकता है।
निवेश में अलग-अलग विकल्पों को समझकर पैसा बांटना जोखिम को संभालने का एक तरीका हो सकता है।
लेकिन इसका मतलब यह नहीं कि हर व्यक्ति को एक ही तरह का निवेश करना चाहिए।आपकी उम्र, आय, जिम्मेदारियां, लक्ष्य और जोखिम सहने की क्षमता अलग हो सकती है।
कर्ज को भी नजरअंदाज न करें
पैसे को संभालने की बात हो और कर्ज की बात न हो, ऐसा हो ही नहीं सकता।
अगर आपके ऊपर कई EMI या महंगा कर्ज है तो पहले उसकी पूरी जानकारी लिखिए।
देखिए:
• कितना कर्ज बाकी है?
• ब्याज कितना लग रहा है?
• हर महीने कितनी EMI जा रही है?
• कब तक कर्ज खत्म होगा?
कई बार हमें सिर्फ EMI दिखाई देती है, लेकिन लंबे समय में दिया जाने वाला कुल पैसा ज्यादा होता है।
इसलिए कोई नया कर्ज लेने से पहले उसकी पूरी लागत समझना जरूरी है।
निवेश करने के लिए कर्ज लेना सही है?
सिर्फ निवेश करने के लिए कर्ज लेना बहुत सोच-समझकर ही किया जाना चाहिए।शेयर बाजार या दूसरे बाजार आधारित निवेश में रिटर्न तय नहीं होता।
अगर निवेश का पैसा उधार लिया गया है और निवेश का मूल्य नीचे चला गया तो एक तरफ निवेश में नुकसान हो सकता है और दूसरी तरफ कर्ज चुकाने की जिम्मेदारी बनी रहती है।
इसलिए निवेश के लिए कर्ज लेने से पहले जोखिम को अच्छी तरह समझना जरूरी है।
सोशल मीडिया के “पक्के रिटर्न” से सावधान रहें
आज किसी व्यक्ति के पास मोबाइल है तो उसके पास निवेश की सलाह भी पहुंच जाती है।
लेकिन हर वीडियो, पोस्ट या टेलीग्राम ग्रुप की सलाह सही हो, यह जरूरी नहीं है।अगर कोई व्यक्ति कहे कि “रिटर्न पक्का है”, “नुकसान नहीं होगा” या “बस आज पैसा लगाइए”, तो रुककर जांच करना बेहतर है।
निवेश में पक्के मुनाफे का दावा करने वाली बातों से खास सावधान रहें।
निवेश से पहले ये सवाल पूछें
किसी भी निवेश को समझने से पहले खुद से पूछें:
• मैं यह पैसा क्यों लगा रहा हूं?
• मेरा लक्ष्य क्या है?
• पैसा कितने समय के लिए लगा सकता हूं?
• अगर निवेश का मूल्य कुछ समय के लिए गिर गया तो क्या मैं संभाल पाऊंगा?
• इसमें कितना जोखिम है?
• पैसा निकालने के नियम क्या हैं?
• शुल्क या दूसरे खर्च कितने हैं?
• यह जानकारी किस भरोसेमंद स्रोत से मिली है?
अगर इन सवालों का जवाब नहीं पता है तो पहले जानकारी लीजिए।
पैसे को संभालने की आसान शुरुआत
अगर आप आज से अपनी वित्तीय आदतें सुधारना चाहते हैं तो यह छोटा सा काम कर सकते हैं।
पहले दिन
अपनी कुल मासिक आय लिखें।
दूसरे दिन
पिछले महीने के सभी खर्च लिखें।
तीसरे दिन
अनावश्यक खर्च पहचानें।
चौथे दिन
एक छोटी मासिक बचत तय करें।
पांचवें दिन
इमरजेंसी फंड के लिए अलग पैसा रखना शुरू करें।
छठे दिन
अपने सभी कर्ज और EMI की सूची बनाएं।
सातवें दिन
अपने अगले एक साल के वित्तीय लक्ष्य लिखें।
इतना करने से आपको पहली बार साफ दिखाई देगा कि आपका पैसा वास्तव में कहां जा रहा है।
पैसे के लिए लक्ष्य बनाना भी जरूरी है
सिर्फ “मुझे ज्यादा पैसा चाहिए” कोई साफ लक्ष्य नहीं है।लक्ष्य ऐसा होना चाहिए जिसे आप समझ और माप सकें।
जैसे:
• अगले 12 महीनों में ₹50,000 की बचत करना।
• क्रेडिट कार्ड का बकाया खत्म करना।
• इमरजेंसी फंड बनाना।
• बच्चे की पढ़ाई के लिए लंबे समय की बचत शुरू करना।
• रिटायरमेंट के लिए अलग निवेश योजना बनाना।
निवेश सिर्फ पैसा बढ़ाने के लिए नहीं होता। इसके पीछे कोई असली जरूरत और लक्ष्य होना चाहिए।
हर महीने अपनी वित्तीय स्थिति देखें
पैसे को संभालना एक बार किया जाने वाला काम नहीं है।
हर महीने 15–20 मिनट निकालकर अपनी स्थिति देखिए।
देखिए:
• इस महीने कितना कमाया?
• कितना खर्च किया?
• कितना बचाया?
• कर्ज कितना कम हुआ?
• क्या कोई अनावश्यक खर्च बढ़ गया?
• अगले महीने क्या सुधार किया जा सकता है?
मैंने आसपास अक्सर देखा है कि लोग कमाई बढ़ने के बाद भी उसी परेशानी में रहते हैं।
कारण कई बार कम कमाई नहीं, बल्कि कमाई के साथ बढ़ते खर्च होते हैं।
इसलिए कमाई बढ़ने पर पूरा खर्च बढ़ाने के बजाय बचत और भविष्य के लिए भी हिस्सा बढ़ाना अच्छा कदम हो सकता है।
पैसा संभालने का सही तरीका क्या है?
इसे बहुत आसान भाषा में समझें:
कमाई → जरूरी खर्च → बचत → कर्ज की योजना → निवेश → भविष्य के लक्ष्य
हर व्यक्ति के लिए इसका अनुपात अलग हो सकता है।
लेकिन सोच यही होनी चाहिए कि जो पैसा हमारे पास आता है, उसका पूरा हिस्सा उसी महीने खत्म न हो जाए।
निष्कर्ष
पैसे को सही तरीके से संभालना किसी एक निवेश योजना का नाम नहीं है।
यह एक ऐसी आदत है जिसमें हम अपनी कमाई समझते हैं, खर्च पर नजर रखते हैं, बचत करते हैं, जरूरत पड़ने पर इमरजेंसी फंड का इस्तेमाल करते हैं और फिर अपनी जरूरत के हिसाब से निवेश की तरफ बढ़ते हैं।
शुरुआत के लिए बड़ी कमाई जरूरी नहीं है।
जरूरी है कि हम अपने पैसे को बिना सोचे खर्च करने के बजाय उसे एक काम दें।
Pargatee Finance पर आगे हम बचत, बजट, कर्ज, निवेश, बीमा, डिजिटल पेमेंट और पैसों से जुड़े दूसरे विषयों को आसान भाषा में समझेंगे।
FAQs
1. पैसे को सही तरीके से संभालने की शुरुआत कैसे करें?
सबसे पहले अपनी मासिक आय और खर्च लिखें। फिर जरूरी खर्च, बचत और गैर-जरूरी खर्च को अलग-अलग समझें।
2. हर महीने कितनी बचत करनी चाहिए?
इसका कोई एक प्रतिशत हर व्यक्ति के लिए सही नहीं है। आपकी आय, खर्च, कर्ज और परिवार की जिम्मेदारियों के हिसाब से रकम तय होनी चाहिए।
3. इमरजेंसी फंड क्यों जरूरी है?
अचानक नौकरी, आय या किसी जरूरी खर्च में परेशानी आने पर इमरजेंसी फंड उधार लेने की जरूरत कम कर सकता है।
4. क्या निवेश शुरू करने से पहले इमरजेंसी फंड बनाना चाहिए?
आम तौर पर पहले कुछ आपातकालीन बचत रखना उपयोगी होता है, क्योंकि निवेश का पैसा हर समय तुरंत और बिना नुकसान के निकाला जा सके, यह जरूरी नहीं है।
5. क्या सोशल मीडिया देखकर निवेश करना चाहिए?
सिर्फ सोशल मीडिया पोस्ट या किसी व्यक्ति के कहने पर निवेश का फैसला नहीं करना चाहिए। निवेश से पहले योजना, जोखिम, लागत और संबंधित जानकारी की जांच करना जरूरी है।
आगे क्या पढ़ें?
अगर आप पैसे, बचत और निवेश को आसान भाषा में समझना चाहते हैं, तो Pargatee Finance से जुड़े रहिए।
यहां हम पैसे से जुड़े जरूरी विषयों को बिना मुश्किल भाषा और बिना बड़े-बड़े दावों के आसान तरीके से समझने की कोशिश करेंगे।
👉 अगला लेख पढ़ने के लिए Pargatee Finance पर दोबारा जरूर आएं।
👉 इस लेख को अपने परिवार या किसी ऐसे दोस्त के साथ शेयर करें, जो अपने पैसों को बेहतर तरीके से संभालना चाहता है।
प्रातिक्रिया दे